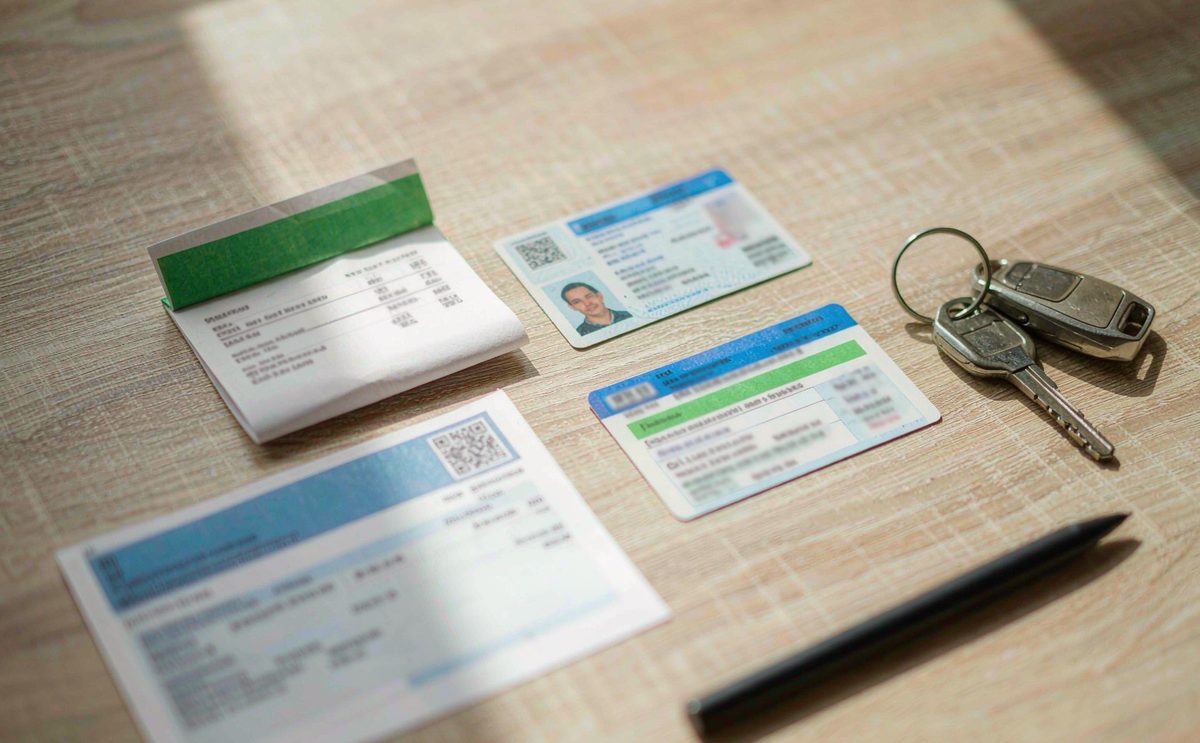
去车行之前,先把要带的文件准备好。
在美国买车必备的是三类东西:驾照、当天能生效的车险、收入与住址证明。
有没有 SSN,决定的是你能不能贷款,不是你能不能买车。
必备文件清单:这 5 样带齐才不白跑
去车行之前先把这五样准备好。
缺哪一样,都会让当天的流程卡住。
- 有效驾照原件:试驾要出示,签合同时做身份核验。没带就不能试驾,只能隔着玻璃看车。
- 车险证明或保单号:提车当天必须已经生效,才能合法开走。没带就提不走车,或者被迫在店里买一份贵的保险。
- 收入证明(近 2~3 个月工资单、银行流水、报税单):贷款审核的核心材料。没带贷款就走不下去,只能改成现金。
- 住址证明(水电账单、银行对账单、租约):贷款审核、上牌登记都要用。没带贷款审核会被卡,需要回头补件。
- 首付资金(现金、本票或可划扣的账户):用来支付首付。没带当天就无法提车,只能改期再来。
还有两个容易被忽略的点。
试驾必须出示驾照原件。 手机里的照片和复印件,车行不认,这也是多数州的规定。
如果用现金支付超过 1 万美元,车行需要向 IRS 提交 Form 8300 做现金申报。这是车行的义务,表格不用你填。销售提到"需要做一个现金申报"时不用紧张,这是标准流程,不代表你的资金来源有问题。
现金买车和贷款买车,需要的文件不一样
这是最容易搞混的一点,也是很多人在车行被卡住的真正原因。
现金买车:基本只需要身份证明(驾照或护照)、车险,以及证明资金合法的材料。SSN 不是必需项。
贷款买车:除了上面这些,还要一整套收入、住址、信用相关材料。到这一步,SSN 或 ITIN 才真正变成硬性条件。
所以如果你属于"没有 SSN 但手上有资金"的情况,路子其实比想象中宽。
在美国,现金买车并不要求 SSN。关于买车要付的各项税费,可以配合在美国购车的税费解析一起看。
没有 SSN 怎么办?三条可行路径
这三条路,按可行性从高到低排。
- 找 co-signer(共同签署人):通过率最高。条件是对方有 SSN、良好信用记录、稳定收入,适合在美国有亲友愿意担保的情况。
- 用 ITIN 申请贷款:可以办,但接受 ITIN 的机构有限。需要有报税记录和稳定收入,通常要求更高的首付,适合已经报税但还没有 SSN 的新移民。
- 全现金购买:一定可行,只要资金到位。适合刚到美国、没有信用记录、不想背贷款的人。
关于 co-signer,有件事必须说清楚。
共同签署人承担的是同等还款责任。 借款人一旦断供,贷款机构会直接找共同签署人追偿。这笔贷款还会占用对方的信用额度、拉高对方的负债率。请人帮忙之前,把这层讲明白,比事后解释容易得多。
第三条路里还有一类特殊车行:Buy-here-pay-here(自己放贷的车行)。
它们通常不看 SSN、不看信用记录,门槛低,但利率明显高于银行,车价也往往偏高。这条路走得通,关键是清楚自己为"方便"多付了多少钱。
哪些机构真的接受 ITIN?
真正的问题不是"有没有机构愿意做",而是"从哪儿找"。
接受 ITIN 的车贷机构,集中在三类。
第一类,社区信用合作社(credit union)。 全美约有 200 多家信用合作社明确接受 ITIN 办理车贷。其中可以跨州加入、门槛较低的:Self-Help Credit Union(向合作非营利组织捐 5 美元即可入会)、PenFed(一次性 5 美元加入合作组织即可)。Latino Community Credit Union、Hope Credit Union、Express Credit Union 等以移民社区为主要服务对象,审核时会看替代信用数据,比如房租、水电、话费的缴费记录。
第二类,专门做 ITIN 的贷款机构。 Self Inc.(公开报价约 9.99%~19.99%)、Tresl(部分州,约 10%~15%)、Bridgecrest(DriveTime 的资金方,官网明确允许 ITIN 申请人直接在线申请)。
第三类,设有 ITIN 项目的银行。 Banco Popular(Popular Bank)在纽约、新泽西、佛罗里达、伊利诺伊有专门的 ITIN 车贷项目,通常要求 15% 以上首付,贷款期限最长 72 个月,且会上报三大征信局。Capital One、Chase 属于个案审批,通常要求已经在该行有账户关系,例如 Chase 支票账户存续 6 个月以上。
利率要提前有心理准备:同等条件下,ITIN 车贷的利率通常比有 SSN 的申请人高。
在美居住 5 年以上、有稳定还款记录的,大约高 1.5~3 个百分点。居住 3~5 年,高约 3~5 个百分点。居住不足 1 年的,可能高 8~12 个百分点。
信用合作社给 ITIN 客户的报价大致落在 8.99%~14.99%,一般要求 4 年以上在美居住记录。完全没有信用记录时,ITIN 车贷的常见区间是 16%~24%。
反过来也有个省时间清单:Bank of America、Citibank、USAA 明确不接受 ITIN 车贷。 别在它们身上浪费征信查询次数。
没有信用记录怎么办?先解决这件事,再谈车
这里要区分两个经常被混用的概念。
- No credit(没有信用记录):从来没借过钱、没有信用卡,征信是一张白纸。
- Bad credit(信用记录差):有过借贷,但有逾期、欠款等负面记录。
没有信用记录比信用差更好办。 前者对贷款机构来说是"未知",后者是"已知有风险"。
如果你属于 no credit,可行的顺序是这样:
- 先拿到 SSN 或 ITIN;
- 办一张押金信用卡(secured credit card),或者让家人把你加成 authorized user;
- 连续 6 个月按时还款,攒出基础信用分;
- 再拿这个分数去申请车贷。
不想等这半年,就回到上一条——找 co-signer 是最快的路,或者先全现金买一台能开的车过渡。
信用分到底怎么影响利率,可以看为什么车贷利率差这么多?,那篇把 APR 的构成讲得比较清楚。
不是所有"分期"都算数:先问清楚会不会上报征信
这里有个新移民很容易踩的坑。
银行、信用合作社、车厂金融公司(如 Toyota Financial Services、Ford Credit)都会把还款记录上报 Equifax、Experian、TransUnion 三大征信局。这类贷款能实实在在帮你攒信用。
通过正规 ITIN 贷款机构办的贷款同样会上报。也就是说,你可以在没有 SSN 的情况下,用自己的 ITIN 信用档案开始积累信用记录。按时还款 12 个月后,就能拿到可用的信用分,之后再找利率更低的机构重贷(refinance),通常能降 3~5 个百分点。
但大多数 Buy-here-pay-here 车行不上报按时还款的记录,只在你逾期时上报负面信息。
CFPB(美国消费者金融保护局)对此有过明确说法:这类车行可能"只上报负面信息,比如逾期,而不上报正面信息,比如按时还款"。
结果是,你按时还了三年,信用报告上什么都不会多。但只要漏一期,记录立刻就上去了。
所以签任何分期合同之前,问清楚一句话,并且要求在合同里写下来:
"这笔贷款会上报 Experian、Equifax 和 TransUnion 吗?"
回答含糊的,就按它不上报来打算。
去车行当天,最容易忽略的 4 件事
1. 保险提前买好,不要在店里临时买。
提车当天保险必须已经生效。很多人在店里才第一次问保险,结果只能接受车行推荐的方案,通常比自己在外面比价贵不少。
2. 谈价格谈的是出门价,不是车价。
报价单上的 MSRP 不是你要付的钱。目的地运费、文件费、销售税、牌照费加起来,通常还有一笔。谈之前先弄懂出门价的算法,参考美国买车 Out-the-Door Price 是什么?。
3. 合同上的加装项逐条确认。
防锈、贴膜、延保、GAP 这类项目,经常被说成"已经包含在方案里"。没同意的,可以要求去掉。
4. 税费不是车行说了算。
销售税和注册费由州政府和 DMV 规定,可以自己上州 DMV 官网核对,别只听口头说法。
常见问题
Q:没有 SSN 可以在美国买车吗?
可以。现金买车不要求 SSN,只需要身份证明。只有申请贷款时,贷款机构才会把 SSN 作为审核条件,部分机构接受 ITIN 替代。
Q:只有中国驾照,能在美国买车吗?
买车环节通常可以,外国驾照可以在车行完成试驾和签约。真正卡人的是后面的注册上牌环节。
各州要求差别很大。加州要求新居民在 10 天内申请加州驾照,车辆需在 20 天内完成注册,但注册车辆本身并不要求加州驾照。北卡明确要求先取得驾照或州身份证,才能办理车辆过户和注册,且不承认国际驾照。科罗拉多是 30 天内换驾照、90 天内完成车辆注册。
还有一个常见误解:国际驾照(IDP)不能替代本地驾照。 它只是外国驾照的补充翻译件,一旦你成为该州居民,就无法再凭它免除本地换证流程。
建议直接搜「所在州 + DMV + new residents」看官方页面,不要依赖销售的口头说法。
Q:现金买车和贷款买车,带的材料一样吗?
不一样。现金买车只需身份证明、车险和资金证明;贷款买车还要加上收入证明、住址证明,以及 SSN 或 ITIN。
Q:用现金买车有什么额外要注意的?
单笔现金超过 1 万美元,车行会向 IRS 申报(Form 8300)。另外记得保留付款凭证,后续上牌和投保都可能用到。更详细的步骤可以参考美国买车贷款流程怎么走?。
Q:没有信用记录,首付要准备多少?
首付比例主要取决于贷款机构和你的信用档案厚度,大致分几档:
- 信用合作社:通常要求 10%~20% 首付。
- 完全没有信用记录:多数机构要求至少 10%,给到 20% 能明显提高通过率并压低利率,首次购车且无信用记录时,15%~20% 是比较现实的准备。
- 没有 co-signer、信用档案很薄:20%~30% 是让"被拒"变成"通过"的关键门槛。
- Buy-here-pay-here 车行:首付可以低到 5%~10%,代价是利率常在 18%~30%。
两个能省钱的细节。co-signer 能把利率拉低 5~8 个百分点,在 2.5 万美元、60 期的贷款上,差额超过 3000 美元。另外,在 14~45 天内向多家贷款机构询价,征信系统会合并计算为同一次查询,不会重复扣分,所以放心比价,别只问一家。
低信用情况的更多细节,可以看信用分低能贷款买车吗?。